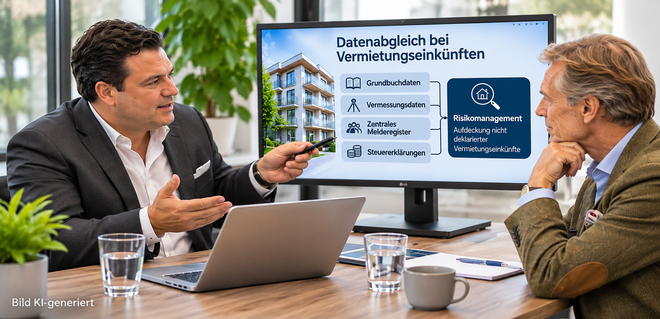
Konkret ist die Erstellung von Risikoanalysen im steuerlichen Bereich beabsichtigt, insbesondere um nicht deklarierte Vermietungseinkünfte und Immobilien-Scheingeschäfte aufzudecken.
Für diese Zwecke ist auch eine Ausweitung des Umfangs der Mitteilung erforderlich: Der Bundesminister für Justiz ist ab 1.1.2027 verpflichtet, spätestens am ersten Werktag nach der Grundbuchseintragung dem Bundesminister für Finanzen Änderungen von Grundbuchseintragungen oder von (vorbehaltenen) Pfandrechten oder Wohnungseigentum in strukturierter Form elektronisch mitzuteilen. Darüber hinaus wird der Bundesminister für Finanzen ermächtigt, im Einvernehmen mit dem Bundesminister für Justiz mit Verordnung die Mitteilung weiterer Änderungen von Grundbuchseintragungen vorzusehen, wenn dies zum Zweck der Erhebung von Abgaben einschließlich des automationsunterstützten Risikomanagements erforderlich ist.
Durch die Neuregelung wird insbesondere das Aufdecken von nicht deklarierten Vermietungseinkünften durch die Verknüpfung der Grundbuchsdaten mit dem Zentralen Melderegister und den Steuererklärungen ab 1.1.2027 erheblich verbessert.